Só Proveitos

Com explicação das
novidades em IVA do pacote de fiscalidade de incentivo à habitação (Decreto-Lei
n.º 97/2026, de 20 de maio).
Temos abordado o tema ‘Construção civil
- Contabilidade e fiscalidade’ num dos módulos do ciclo de formação ‘A
CONTABILIDADE DESCOMPLICADA ONLINE por Paulo Marques’, com a última edição
realizada em 2024. Tendo em conta que a primeira edição deste tema foi
realizada presencialmente em Pombal, em 2019, mais as sessões online, vamos
para a 8.ª e 9.ª edições deste curso, em horários pós-laboral (novembro de
2026) e laboral (março de 2027).
Dadas
as alterações recentes, especificamente relacionadas com o IVA, resolvemos dar
a este tema a importância que merece com um curso autónomo de 24 horas. Mas,
também, porque as especificidades contabilísticas desta atividade (serviços em
contratos de construção vs. inventários para venda) continuam a gerar tantas
dúvidas que importa clarificar bem.
Seguindo
o programa divulgado, começaremos por fazer o enquadramento contabilístico da atividade
de construção civil, distinguindo bem as especificidades dos contratos de
construção (contrato especificamente negociado para a prestação de serviço de
construção de um ativo de um cliente) previstas na NCRF 19 (e também na NCRF-PE
e com aplicação muito similar na NC-ME), das especificidades da construção de
edifícios para venda (inventários do construtor) previstas na NCRF 18, mas
também nas NCRF-PE e NC-ME.
No
enquadramento fiscal da construção civil desenvolveremos todas as particularidades
previstas em sede de IRC, IRS, IVA, IMI e IMT.
Em
matéria de IVA aplicado à atividade de construção civil, destaque para a
abordagem e clarificação do novo entendimento trazido pelo Ofício Circulado n.º
25117/2026, de 24 de junho, relacionado com a aplicação da inversão do sujeito
passivo em serviços de construção civil, e todos os esclarecimentos
relacionados com a aplicação da taxa reduzida de IVA nas empreitadas de
construção ou reabilitação de:
– imóveis que se destinem à venda para habitação
própria e permanente do adquirente ou imóveis que se destinem exclusivamente ao
arrendamento habitacional, cujo preço de venda ou valor de renda mensal não
exceda os limites previstos;
– prédios urbanos ou frações autónomas de prédios
urbanos para arrendamento habitacional ou arrendamento para subarrendamento habitacional
abrangidos pelo regime de contratos de investimento para arrendamento.
Com a comunicação
simplificada que nos caracteriza, descomplicaremos a aplicação da nova verba 2.42
da lista I anexa ao Código do IVA, aditada pelo Decreto-Lei n.º 97/2026, de 20
de maio, com o necessário destaque para a verba 2.42.1, a aplicar de 1 de
janeiro de 2026 a 31 de dezembro de 2032, exclusivamente em regime de
autoliquidação, nas empreitadas de construção ou reabilitação de imóveis destinados
à venda para habitação própria e permanente do adquirente ou imóveis que destinados
exclusivamente ao arrendamento habitacional, desde que respeitadas todas as
condições previstas e que detalharemos com recurso a vários casos de aplicação
prática.
Aplicação prática a
que recorremos em todos os pontos do programa, que aconselhamos que consulte em
detalhe, para se inteirar de todos os pormenores abordados neste curso.
PROGRAMA
1. Enquadramento
contabilístico da construção civil
1.1 Contratos de construção
a) Rédito do contrato
b) Custos do contrato
c) Método da percentagem de
acabamento
d) Método do lucro nulo
e) Incerteza na cobrabilidade de
quantias incluídas no rédito
f) Reconhecimento de perdas esperadas
1.2 Prestação de serviços cuja obra inicia
e termina no mesmo ano
1.3 Construção de edifícios para venda
a) Custo dos inventários
b) Variação da produção
c) Sistema de inventário
2. Enquadramento
fiscal da construção civil
2.1 Em IRC
a) Contratos de construção
b) Provisões para garantias a clientes
c) Construção de edifícios para venda
e) Correções ao valor de transmissão de
direitos reais sobre bens imóveis
f) Prova do preço efetivo na
transmissão de imóveis
2.2 Em IRS
a) Enquadramento em sede de IRS da
construção civil
b) Formas de determinação dos
rendimentos empresariais e profissionais
c) Coeficientes do regime simplificado
em atividades de construção civil e relacionadas
d) Correções ao valor de transmissão de
direitos reais sobre bens imóveis
e) Afetação de bens à atividade
empresarial (terrenos para construção e outros imóveis)
2.3 Em IVA
a) Enquadramento das prestações de
serviços de construção civil
b) Isenção de IVA na locação de bens
imóveis e nas operações sujeitas a IMT
c) Inversão do sujeito passivo em
serviços de construção civil e novo entendimento trazido pelo Ofício Circulado
n.º 25117/2026, de 24 de junho
d) Taxas de IVA em serviços de
construção civil
i) A taxa normal como regra
ii) As diferentes situações de
aplicação da taxa reduzida previstas na lista I anexa ao Código do IVA, com
destaque para a nova verba 2.42.1
e) Sujeitos passivos mistos com
atividades de construção civil (serviços e vendas)
f) Dedução do IVA por setor de
atividade (artigo 20.º) e nas aquisições com utilização mista (artigo 23.º)
g) Impossibilidade de utilização da
percentagem correspondente ao montante anual das operações que dão lugar a
dedução
h) Obrigatoriedade de utilização da
afetação real
i) Regularizações dos artigos 23.º e
24.º
i) Renúncia à isenção de IVA em
operações imobiliárias (venda e locações)
k) Obrigações de faturação
2.4 Em IMI
a) Incidência
b) Isenções
2.5 Em IMT
a) Incidência
b) Isenção na aquisição de prédios para
revenda
c) Caducidade desta isenção
- - - - - - - - - - - - - - - - -
Inclui documentação em formato digital.
Antes da data da formação, os participantes receberão por e-mail a
documentação de apoio em formato digital e o link pessoal e intransmissível
para acesso à formação em direto na plataforma Zoom.
NOTA: os
pedidos de alteração de data de inscrição só serão atendidos se solicitados
antes do envio do email com o material e o acesso à formação.
Formação submetida à OCC para atribuição de 24 créditos cf. RFPC
Só as horas de formação assistidas em direto atribuem
créditos OCC.
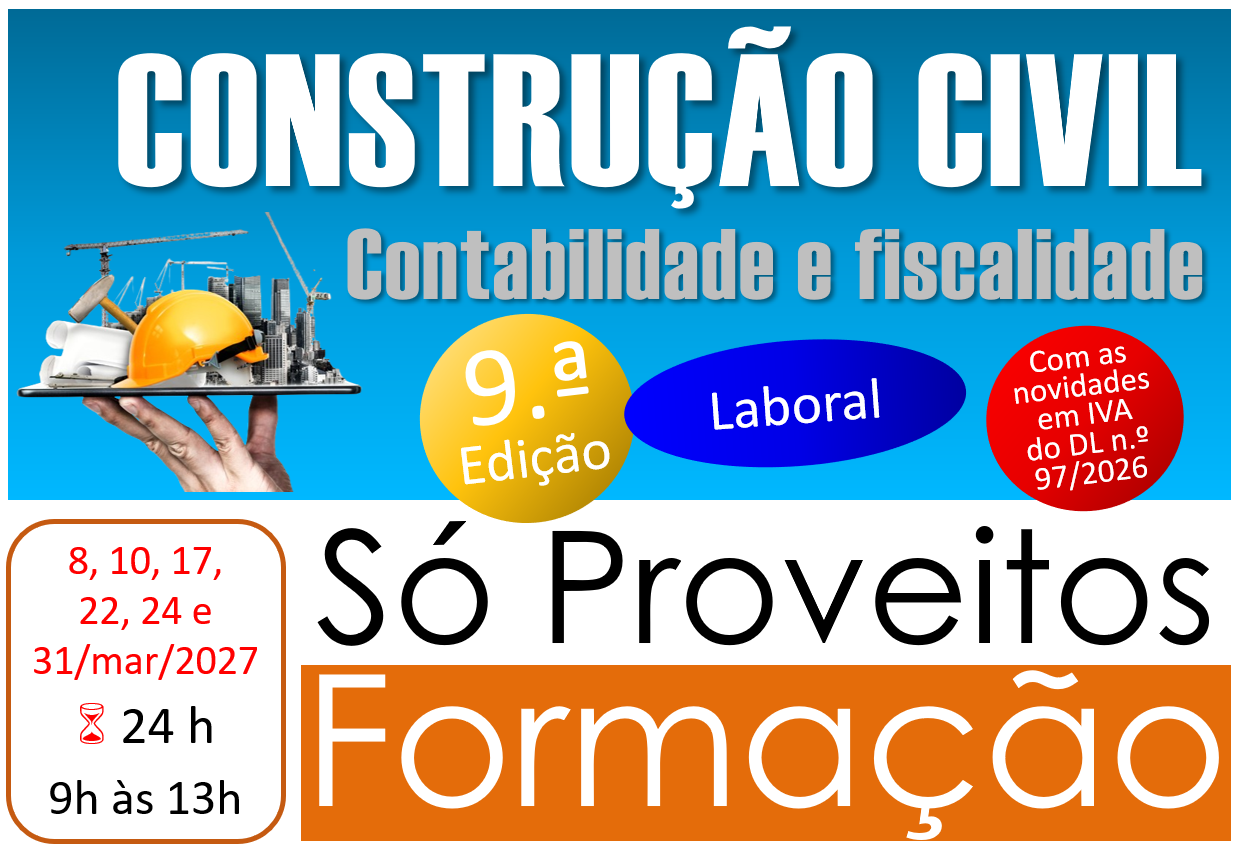
Data(s) e horário(s): 8, 10, 17, 22, 24 e 31 de março de 2027, das 9 h às 13 h
Modalidade: Online, direto via Zoom
Data limite de inscrição e pagamento: 2027-03-08
Valor por formando: 150.00€ (+ IVA à taxa normal aplicável)
Para esclarecimento de qualquer dúvida relacionada com o funcionamento da formação, acesso à plataforma Zoom, ou de âmbito administrativo, contacte p.f. a SÓ PROVEITOS para so.proveitos.cristina@asconta.pt (Cristina Monteiro) ou através do telemóvel 961 626 874.